炒股就看金麒麟分析师研报,权威,专业配资排行,及时,全面,助您挖掘潜力主题机会!
来源:市值风云
航运股的周期,很难猜透。


作者 | beyond
编辑 | 小白
古希腊人认为,海洋是有脾气的神。它时而风平浪静,馈赠给人们航线;时而怒涛排空,把航船上所有的算术都打得粉碎。
集运行业,是这门古老生意在现代的延续。它表面上比拼的是船队规模、航线网络、运营成本,骨子里却是在跟不确定性对赌。地缘、关税、汇率、油价,每一股力量都足以让利润表改头换面。
2026年8月末,中远海控(601919.SH,公司)交出了一份并不好看的半年报:营业收入1119.2亿元,同比微增2.6%;归母净利润134.2亿元,同比下滑23%。
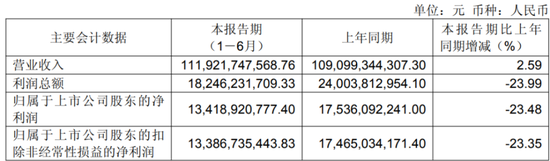
(来源:公司2026年半年报)
利润大跌,足以让多数读者划走。
但进一步看单季度,2026Q2公司单季归母净利润75.4亿元,同比增长29%,环比增长28%。
公司中期每股派现0.43元,分红率约49%。
同时,公司在推进新一轮回购,预计回购金额7.7亿元-15.4亿元,截至2026年9月3日,已累计回购5.5亿元,回购价格每股13.7元-15.4元。
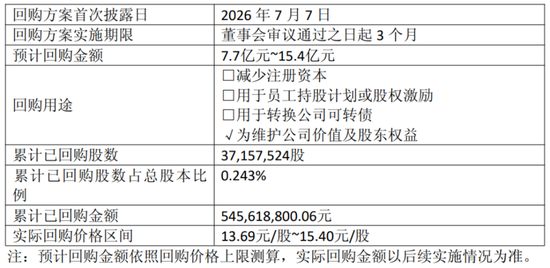
(来源:公司公告)
这些都让人想把公司的财报拆解拆解,看看围绕在公司身上的多空分歧,到底是怎么回事。
汇率,那个被低估的“利润黑洞”
上半年公司归母净利润同比减少了约41亿元。这41亿元去哪了?很多人第一反应是运价。然而,最大的“杀手”不是运价,不是油价,而是汇率。
2026年上半年,人民币对美元从7.31附近一路升至6.78,升值幅度约7.3%。对于中远海控这样以美元计价收入为主的全球承运人,汇率的冲击是双重的。
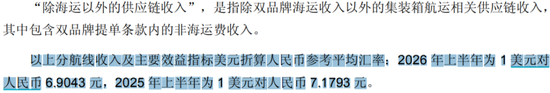
收入端,公司航线收入按美元计算同比增长4.92%,但折算成人民币后只增长了0.9。近4个百分点的收入增幅,被汇率生生“吃掉”。半年报里那行小字写得明白:上半年美元折算人民币的平均汇率是6.9043,而上年同期是7.1793。
(来源:公司2026年半年报)
成本端更直接。财务费用从上年同期的净收益21亿元,逆转为净支出3.6亿元。其中,汇兑损益从6.5亿元净收益转为8.1亿元净损失,美元存款利息收入从30亿元降至19亿元。
做个简单的算术:上半年利润同比少掉的41亿元里,汇率因素贡献了六成以上。如果剔除这块扰动,公司核心航运业务的实际盈利降幅将大幅收窄。
运价,前低后高的“节奏陷阱”
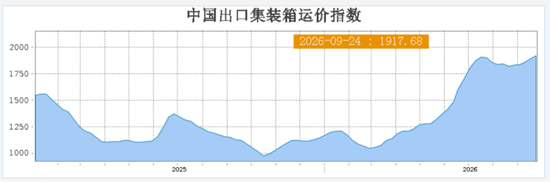
今年上半年,CCFI(中国出口集装箱运价指数)均值1249点,同比仅微降0.26%。这个平均数极具欺骗性。它掩盖了一次剧烈的V型分化:一季度CCFI均值约1126点,同比大跌16.6%,市场一度弥漫着“淡季比往年更淡”的悲观情绪。
转折发生在4月,美国关税政策调整触发出口前置效应,海外进口商集中抢运,5月起旺季提前爆发。二季度CCFI均值升至1361点,环比大涨近20%,同比转为增长16.2%。6月末CCFI较年初上涨43%,SCFI更是同比暴涨74%。
(来源:上海航运交易研究所)
运价的V型,直接刻进了公司的季度利润曲线:2026Q1归母净利润58.8亿元,几乎只有去年同期的一半;2026Q2归母净利润75.4亿元,环比跳涨28%,同比增长29%。
上半年整体算账,Q1挖的坑太深,Q2的峰没能完全填平。更值得注意的是“量”的成色。上半年公司完成箱运量1428万TEU,同比增长7.5%,其中亚欧航线同比增长12.44%,跨太平洋航线同比增长9.72%。
量价齐升、利润率改善——这是一个典型的景气上行段该有的样子。而景气还在延续。今年7-8月CCFI均值已达1855点,同比大涨49%,远超上半年的任何一个月。
行业全景:一场“危险平衡”中的繁荣
理解中远海控,必须回到集运行业的大图景。这盘局的精妙之处在于:供需两端各讲各的故事,而运价是它们博弈的临时均衡。
需求端的叙事,比年初几乎所有预测都乐观。上半年全球集装箱装载量约9840万TEU,同比增长5.2%,高于行业年初增长2.5%-3%的预期。
支撑这个超预期的,是两台结构性引擎:一是AI产业链,中国集成电路出口同比增长50%,云计算设备出口同比增长114%,AI服务器、液冷设备、发电机组,这些高货值货物几乎全靠集装箱漂洋过海。
二是中国制造出海的整体提速。上半年高技术产品出口同比增长39%,对东盟、拉美、非洲进出口分别同比增长18.2%、16.2%和19.6%。再叠加欧美零售商库销比处于疫情前低位带来的补库存需求,以及关税阴云下美线的抢运前置,需求端的火力,短期内看不到衰减的迹象。
供给端的故事,则是“名义宽松、有效偏紧”。全球船队名义运力同比增长6.1%,但上半年新船交付仅70.7万TEU,同比骤降39%,2026年恰是集运交付小年。多股力量叠加,实际可用运力远低于名义值,供需处在一个紧绷的平衡点上。
但这座平衡的大厦,地基并不牢靠。全球集装箱船手持订单占现有运力的比重已达40.9%,为2009年以来最高;2027年预计交付310万TEU,2028年更将迎来370-520万TEU的交付洪峰。
一旦重要港口复航释放被吸收的运力,叠加新船集中下水,供需矛盾可能在短时间内急剧恶化。这就引出这份多空分歧的真正焦点:当前的紧平衡,是“周期馈赠”,还是“格局红利”?
有观点认为,行业经历疫情后的整合,CR10已超过80%,船东学会了用空班、跳港、慢速航行进行主动的运力管控。集运从“散兵游勇的价格战”进化为“寡头默契的供需管理”,这可能是这个行业十几年未有的深层变局。
当然,历史也反复教育过我们:寡头的默契,在亏损面前往往是脆弱的。这个问题的答案,恐怕要到2027年之后才能揭晓。
周期股的“第二层思维”
霍华德·马克斯说过,投资最重要的不是买什么,而是用什么思维去买。公司这份半年报,是一堂周期股分析的公开课:不要看利润的绝对值,要拆解利润的构成。
汇率吃掉25亿,运价前低后高,让利润表“看上去很差”;但Q2环比、同比的双增长,码头与供应链业务的稳步扩张,都在说明同一件事:公司的经营基本面,正在实质性改善,而不是在恶化。
真正的变量只有一句话:当复航、交付、需求回落三股力量在未来某个时点叠加时,公司的盈利中枢会落在哪儿呢?
免责声明:本报告(文章)是基于上市公司的公众公司属性、以上市公司根据其法定义务公开披露的信息(包括但不限于临时公告、定期报告和官方互动平台等)为核心依据的独立第三方研究;市值风云力求报告(文章)所载内容及观点客观公正,但不保证其准确性、完整性、及时性等;本报告(文章)中的信息或所表述的意见不构成任何投资建议,市值风云不对因使用本报告所采取的任何行动承担任何责任。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:杨红卜 配资排行
名鼎配资提示:文章来自网络,不代表本站观点。
- 上一篇:股票讨论交流最大的平台 米体:尤文老板增资留住队内瑰宝,不卖伊尔迪兹和阿拉伊贝戈维奇
- 下一篇:没有了
相关文章


热点资讯
推荐资讯
